AA
Aa Aa Aa
PIT-37 za 2026 rok – jak wypełnić formularz? Instrukcja i najczęstsze pytania

PIT-37 za 2026 rok – jak wypełnić formularz? Instrukcja i najczęstsze pytania

Formularze posiadają uzupełniony KRS naszej Fundacji.
Zobacz dlaczego warto nas wspierać

Ekspercka wiedza. Rzeczywiści autorzy. 
Sprawdzone informacje.

Ten materiał powstał dzięki 1,5% podatku.
Wpisz KRS 0000318482 w Twój e-PIT.
Dziękujemy za wsparcie!

PIT-37 jest jednym z najczęściej składanych zeznań podatkowych. Korzystają z niego przede wszystkim osoby uzyskujące dochody za pośrednictwem płatników, między innymi pracodawców, zleceniodawców i organów rentowych.

Choć administracja skarbowa udostępnia przygotowane zeznania w usłudze Twój e-PIT, podatnik powinien samodzielnie sprawdzić ich poprawność. Szczególnej uwagi wymagają koszty uzyskania przychodów, odliczenia, preferencje rodzinne oraz dodatkowe źródła dochodów.

Jak wypełnić PIT-37 za 2026 rok i uniknąć najczęstszych błędów? Przedstawiamy praktyczną instrukcję oraz odpowiedzi na pytania pojawiające się podczas rocznego rozliczenia.

Kto składa PIT-37?

PIT-37 jest przeznaczony przede wszystkim dla podatników, którzy uzyskiwali dochody opodatkowane według skali podatkowej za pośrednictwem płatników. Dotyczy to między innymi wynagrodzeń z umów o pracę, umów zlecenia, niektórych umów o dzieło, emerytur, rent i określonych świadczeń z ubezpieczenia społecznego. Jeżeli podatnik uzyskał również dochody wymagające samodzielnego rozliczenia według skali podatkowej, konieczne może być złożenie PIT-36 zamiast PIT-37. Przykładowo osoba pracująca na etacie, która dodatkowo uzyskuje przychody z działalności nierejestrowanej, powinna co do zasady rozliczyć oba źródła w PIT-36.

Nie oznacza to jednak, że każdy dodatkowy przychód wyklucza PIT-37. Osoba wynajmująca prywatnie mieszkanie może składać PIT-37 dla dochodów z pracy oraz osobny PIT-28 dla przychodów z najmu.

Jak przygotować się do wypełnienia PIT-37?

Podstawą rozliczenia są informacje przekazane przez płatników, przede wszystkim PIT-11, a w odpowiednich przypadkach także PIT-11A lub PIT-40A. Przed rozpoczęciem wypełniania deklaracji należy sprawdzić, czy otrzymano dokumenty od wszystkich podmiotów wypłacających dochody. Warto również przygotować dokumenty dotyczące ulg podatkowych. Mogą to być potwierdzenia wpłat na IKZE, dokumenty potwierdzające darowizny, imienne bilety okresowe, faktury oraz informacje niezbędne do zastosowania ulgi na dzieci. W przypadku wspólnego rozliczenia małżonków należy także upewnić się, że spełnione są warunki korzystania z tej preferencji.

Jak wypełnić PIT-37 krok po kroku?

1. Rok podatkowy, dane podatnika i sposób rozliczenia

Na początku należy wskazać rok podatkowy 2026, właściwy urząd skarbowy i wymagane dane identyfikacyjne. Podatnik określa również cel złożenia formularza – złożenie zeznania albo jego korektę. W tej części wybiera się sposób rozliczenia, między innymi indywidualny, wspólny z małżonkiem albo preferencyjny przewidziany dla osoby samotnie wychowującej dziecko, o ile spełnione są ustawowe warunki.

2. Przychody i koszty uzyskania przychodów

Następnie należy wykazać przychody uzyskane w 2026 roku i przypisać je do odpowiednich źródeł. Dane powinny odpowiadać informacjom przekazanym przez płatników, z uwzględnieniem ewentualnych korekt i prawidłowych kosztów uzyskania przychodów. Warto pamiętać, że przychód nie jest tożsamy z dochodem. Dochód stanowi co do zasady przychód pomniejszony o koszty jego uzyskania. Jeżeli podatnik otrzymał kilka informacji PIT-11, powinien uwzględnić je w jednym zeznaniu dotyczącym dochodów rozliczanych w PIT-37.

3. Składki społeczne i odliczenia

Kolejnym etapem jest uwzględnienie składek na ubezpieczenia społeczne oraz innych odliczeń przewidzianych w przepisach. Część odliczeń wykazuje się bezpośrednio w zeznaniu, natomiast inne wymagają dołączenia załącznika PIT/O. Podatnik powinien sprawdzić nie tylko wysokość odliczenia, lecz także jego charakter. Niektóre wydatki pomniejszają dochód, a inne – sam podatek.

4. Obliczenie podatku

Dla dochodów uzyskanych w 2026 roku obowiązuje skala podatkowa:

  • 12% dla podstawy obliczenia podatku do 120 000 zł.
  • 32% od nadwyżki ponad 120 000 zł.

Kwota wolna od podatku wynosi 30 000 zł, natomiast roczna kwota zmniejszająca podatek wynosi 3 600 zł. Po uwzględnieniu odpowiednich odliczeń należy obliczyć podatek należny i porównać go z zaliczkami pobranymi w trakcie roku.

5. Nadpłata, dopłata i wysłanie zeznania

Ostateczny wynik rozliczenia wskazuje, czy podatnik powinien dopłacić podatek, czy też przysługuje mu zwrot nadpłaty. Przed wysłaniem formularza należy sprawdzić dane identyfikacyjne, numer rachunku bankowego i kompletność wymaganych załączników. Po elektronicznym złożeniu zeznania należy pobrać Urzędowe Poświadczenie Odbioru (UPO).
Efekt złotówki ma znaczenie
Twój  realnie pomaga

Rozliczasz się samodzielnie
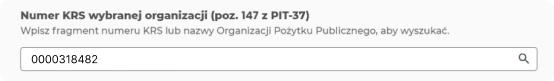
Możesz skorzystać z bezpłatnej usługi "Twój e-Pit" Ministerstwa Finansów. Rozliczysz w nim deklaracje takie jak PIT-37, PIT-36, PIT-36L, PIT-37, PIT-28, PIT-38 lub PIT 39. W odpowiednim miejscu wpisz nasz numer KRS 0000318482.
Jesteś na emeryturze
Pobierz i wydrukuj formularz oświadczenia PIT-OP, uzupełnij w nim nasz numer KRS i złóż go w swoim urzędzie skarbowym do 30 kwietnia. Formularz PIT OP możesz również złożyć przez internet, na stronie Ministerstwa Finansów, pamiętaj o wpisaniu naszego numeru KRS 0000318482.
Rozlicza Cię księgowa lub skarbówka
Przejdź na www.podatki.gov.pl do bezpłatnej usługi „Twój e-PIT”, Ministerstwa Finansów sprawdź swoje wypełnione zeznanie podatkowe a z listy organizacji pożytku publicznego wybierz numer KRS 0000318482 lub wybierz z listy „Akademia Liderów Innowacji i Przedsiębiorczości Fundacja dra Bogusława Federa”

Najczęstsze pytania o rozliczenie PIT-37

Czy składki zdrowotne można odliczyć w PIT-37?

Nie. Składki na ubezpieczenie zdrowotne potrącane od wynagrodzeń pracowniczych i innych świadczeń wykazywanych w PIT-37 nie podlegają odliczeniu od podatku na zasadach obowiązujących przed 2022 rokiem.

W formularzu należy natomiast prawidłowo uwzględnić składki na ubezpieczenia społeczne, które zgodnie z przepisami podlegają odliczeniu od dochodu.

Nie należy mylić tych dwóch kategorii składek.

Gdzie w PIT-37 wykazać dochód brutto?

W potocznym języku podatnicy często określają wynagrodzenie przed potrąceniami jako dochód brutto. W rozliczeniu podatkowym trzeba jednak odróżnić trzy wielkości: przychód, koszty uzyskania przychodów oraz dochód. Przychodem z umowy o pracę jest zasadniczo wartość wynagrodzenia i innych świadczeń stanowiących przychód podatkowy, przed odpowiednimi pomniejszeniami. Dochód ustala się natomiast przez odjęcie kosztów uzyskania przychodów. Dopiero w dalszym etapie uwzględnia się odliczenia wpływające na podstawę opodatkowania. Dlatego przy przenoszeniu danych z PIT-11 nie należy wpisywać kwoty wynagrodzenia netto otrzymanego na rachunek bankowy jako przychodu lub dochodu podatkowego.

Jak odliczyć wpłaty na IKZE w PIT-37?

Wpłaty na indywidualne konto zabezpieczenia emerytalnego mogą podlegać odliczeniu od dochodu w granicach limitu właściwego dla danego roku podatkowego. Aby skorzystać z ulgi, należy posiadać dokument potwierdzający dokonanie wpłaty, na przykład potwierdzenie przelewu. Kwotę odliczenia wykazuje się w odpowiedniej części załącznika PIT/O, a wynik uwzględnia w PIT-37.

Ważne: Wpłata na IKZE i zwrot środków z IKZE to dwa różne zdarzenia podatkowe. Zwrot środków dokonany przed spełnieniem warunków wypłaty stanowi co do zasady przychód z innych źródeł, opodatkowany według skali podatkowej, który wymaga odpowiedniego rozliczenia. Nie należy go traktować jak odliczenia wpłat.

Jak wykazać darowiznę w PIT-37?

Podatnik może odliczyć od dochodu określone darowizny, między innymi przekazane na cele pożytku publicznego, kultu religijnego lub krwiodawstwa. Odliczenie wykazuje się w PIT/O, z uwzględnieniem wymaganego zakresu informacji o darowiźnie i obdarowanym. Dla wskazanych darowizn obowiązuje zasadniczo wspólny limit wynoszący 6% dochodu. Ustawodawca przewiduje też odrębne kategorie darowizn, które mogą podlegać innym zasadom.

Przykładowo osoba, która przekazała w 2026 roku 1 000 zł na uprawnioną organizację, powinna posiadać odpowiednie potwierdzenie wpłaty.

Darowizna nie pomniejsza bezpośrednio podatku o przekazaną kwotę. Stanowi odliczenie od dochodu, które wpływa na podstawę opodatkowania.

Czy można odliczyć dojazdy do pracy własnym samochodem?

Co do zasady podatnik nie może odliczyć w PIT-37 rzeczywistych wydatków na paliwo, amortyzację samochodu czy jego naprawy tylko dlatego, że dojeżdża nim do pracy. W przypadku przychodów ze stosunku pracy stosuje się odpowiednie koszty uzyskania przychodów.

W 2026 roku podstawowe koszty pracownicze wynoszą 250 zł miesięcznie, maksymalnie 3 000 zł rocznie przy jednym stosunku pracy. W określonych sytuacjach związanych z zamieszkiwaniem poza miejscowością, w której znajduje się zakład pracy, stosuje się koszty podwyższone – 300 zł miesięcznie, maksymalnie 3 600 zł rocznie przy jednym stosunku pracy.

Przy równoczesnym uzyskiwaniu przychodów z więcej niż jednego stosunku pracy obowiązują odpowiednie wyższe limity roczne: 4 500 zł albo 5 400 zł.

Jeżeli podatnik dojeżdża do pracy transportem publicznym i posiada imienne bilety okresowe, w określonych przypadkach może wykazać faktycznie poniesione wydatki zamiast kosztów ryczałtowych, jeżeli są one wyższe.

Nie dotyczy to jednak dowolnie dokumentowanych wydatków na użytkowanie prywatnego samochodu.

Czy ulgę na dzieci trzeba dopisywać samodzielnie?

Jeżeli podatnik zamierza skorzystać z ulgi prorodzinnej, powinien sprawdzić, czy wszystkie dane dzieci i kwoty odliczenia zostały prawidłowo uwzględnione. Prawo do ulgi zależy od spełnienia ustawowych warunków, między innymi dotyczących wieku dziecka, jego sytuacji oraz, w określonych przypadkach, wysokości dochodów.

W przypadku rozliczenia elektronicznego część danych może zostać przygotowana automatycznie, ale podatnik nadal odpowiada za poprawność zeznania.

Ulga na dzieci jest wykazywana w załączniku PIT/O.

Czy PIT-37 zostanie zaakceptowany automatycznie?

W określonych przypadkach tak.

Jeżeli podatnik nie złoży zeznania samodzielnie i nie zajdą okoliczności wyłączające automatyczną akceptację, przygotowany PIT-37 może zostać automatycznie zaakceptowany po upływie terminu składania deklaracji. Nie dotyczy to jednak między innymi odrzuconych zeznań, zapisanych kopii roboczych oraz zeznań zawierających wyłącznie przychody zwolnione z podatku. Dlatego przed zakończeniem okresu rozliczeniowego warto zalogować się do usługi i zweryfikować wszystkie informacje.

Do kiedy złożyć PIT-37 za 2026 rok?

PIT-37 za 2026 rok należy złożyć w terminie od 15 lutego do 30 kwietnia 2027 roku. Po elektronicznym wysłaniu deklaracji podatnik powinien sprawdzić jej status i pobrać UPO. Co do zasady termin zwrotu nadpłaty z prawidłowo złożonego zeznania elektronicznego wynosi 45 dni, natomiast przy zeznaniu papierowym – 3 miesiące. W szczególnych sytuacjach obowiązują odrębne zasady.

Podsumowanie

PIT-37 służy przede wszystkim do rozliczania dochodów uzyskanych za pośrednictwem płatników. Przed złożeniem zeznania należy zweryfikować wszystkie otrzymane informacje PIT-11, zastosowane koszty i przysługujące ulgi.

Szczególną uwagę warto zwrócić na prawidłowe rozliczenie wpłat na IKZE, darowizn, kosztów dojazdu do pracy oraz ulgi prorodzinnej.

Termin złożenia PIT-37 za 2026 rok upływa 30 kwietnia 2027 roku. W przypadku korzystania z usługi Twój e-PIT warto sprawdzić przygotowaną deklarację nawet wtedy, gdy może zostać zaakceptowana automatycznie.

Podstawa prawna:

  • Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
  • Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa.

Zachęcamy do wsparcia naszej Fundacji i wpisania jej numeru KRS – AKADEMIA LIDERÓW INNOWACJI I PRZEDSIĘBIORCZOŚCI DR. BOGUSŁAWA FEDERA numer KRS 0000318482

r.pr. Anna Mierzejewska – radca prawny przy Okręgowej Izbie Radców Prawnych w Warszawie. Prowadzi Kancelarię Radcy Prawnego, współpracując z zespołem składającym się z radców prawnych, adwokatów i aplikantów. Doświadczenie zawodowe zdobywała w renomowanych kancelariach prawnych, świadcząc pomoc prawną zarówno na rzecz przedsiębiorców, jak i osób fizycznych.
Specjalizuje się w obsłudze prawnej przedsiębiorców, fundacji i stowarzyszeń, a także klientów indywidualnych. Zajmuje się m.in. doradztwem w zakresie obowiązków podatkowych, ulg i rozliczeń rocznych, w tym rozliczeń PIT. Współpracuje również z doradcą podatkowym w celu zapewnienia klientom bezpiecznych i zgodnych z prawem rozwiązań.
Prowadzi zajęcia dydaktyczne z zakresu prawa na Uniwersytecie VIZJA w Warszawie, dzieląc wiedzą praktyczną ze studentami.

PIT 2026: pobierz aktualny formularz PDF

PIT 2026: pobierz aktualny formularz PDF

Formularze posiadają uzupełniony KRS naszej Fundacji Sprawdź co dobrego robimy dzięki Twojemu 1,5%
PIT-28
PIT-28

Rozliczam się ryczałtem

PIT-36
PIT-36

Jestem przedsiębiorcą

PIT-36L
PIT-36L

Jestem przedsiębiorcą liniowym

PIT-37
PIT-37

Pracuję na etat, zlecenie lub dzieło

PIT-38
PIT-38

Inwestuję na giełdzie

PIT-39
PIT-39

Rozliczam sprzedaż nieruchomości

PIT/B
PIT/B

Załącznik dla PIt-36 i PIT 36L

PIT/O
PIT/O

Zgłaszam ulgi i odliczenia 

PIT-28/B
PIT-28/B

Rozliczam się ryczałtem w spółce cywilnej lub jawnej

PIT-2K
PIT-2K

Rozliczam ulgi odsetkowe

PIT/BR
PIT/BR

Rozliczam działalność badawczo-rozwojową

PIT/D
PIT/D

Rozliczam ulgi budowlane

PIT/M
PIT/M

Rozliczam przychody dzieci

PIT-OP
PIT-OP

Jestem emerytem lub rencistą

PIT/Z
PIT/Z

Korzystam z kredytu podatkowego

PIT/ZG
PIT/ZG

Mam dochody zagraniczne

PIT-36S
PIT-36S

Dla podatników przedsiębiorstw w spadku

PIT-36LS
PIT-36LS

Przedsiębiorstwo w spadku - pozarolnicza działalność gosp

ING Bank Śląski SA
Dlaczego warto Nas wspierać?
Dzięki Twojej wpłacie powstają wartościowe materiały publikowane w naszym serwisie.
Porady były pomocne?
Pomóż nam stworzyć ich więcej
ING Bank Śląski SA
Akademia Liderów Innowacji i Przedsiębiorczości
Fundacja dr Bogusława Federa
Zaraz przejdziesz
do bezpłatnej usługi Twój e-PIT Ministerstwa Finansów
Twój 1,5% robi dużo dobrego. A razem możemy jeszcze więcej!
KROK 1
Zachowaj nasz numer KRS
KRS 0000318482
lub wybierz z listy
„Akademia Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa”
Uśmiechnięta kobieta w okularach, ubrana w żółty sweter, pracuje przy biurku z dokumentami i komputerem, w jasnym, przytulnym wnętrzu.
KROK 2
Przejdź do deklaracji Twój e-PIT i uzupełnij nasz numer KRS w formularzu
Pole do wpisania numeru KRS wybranej organizacji (poz. 147 z PIT-37) z przykładowym numerem 0000318482 i ikoną lupy do wyszukiwania.
*Wizualizacja fragmentu formularza Twój e-PIT