Jak wypełnić i złożyć PIT-36, PIT-37 lub PIT-28 online?
Bezpłatne formularze PIT Ministerstwa Finansów
oraz praktyczne podpowiedzi do rozliczenia podatku
Odbierz przygotowane zeznanie PIT za 2026 r. w usłudze Twój e-PIT.
Informacje okazały się przydatne?
Możliwe jest przekazanie 1,5% podatku.
Środki wspierają mikroPrzedsiębiorczość.
PIT 2026: pobierz aktualny formularz PDF
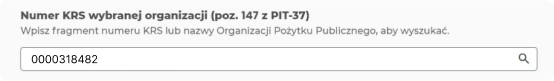
Formularze posiadają uzupełniony KRS naszej Fundacji
Sprawdź co dobrego robimy dzięki Twojemu 1,5%
PIT-28
Rozliczam się ryczałtem
PIT-36
Jestem przedsiębiorcą
PIT-36L
Jestem przedsiębiorcą liniowym
PIT-37
Pracuję na etat, zlecenie lub dzieło
PIT-38
Inwestuję na giełdzie
PIT-39
Rozliczam sprzedaż nieruchomości
PIT/B
Załącznik dla PIt-36 i PIT 36L
PIT/O
Zgłaszam ulgi i odliczenia
PIT-28/B
Rozliczam się ryczałtem w spółce cywilnej lub jawnej
PIT-2K
Rozliczam ulgi odsetkowe
PIT/BR
Rozliczam działalność badawczo-rozwojową
PIT/D
Rozliczam ulgi budowlane
PIT/M
Rozliczam przychody dzieci
PIT-OP
Jestem emerytem lub rencistą
PIT/Z
Korzystam z kredytu podatkowego
PIT/ZG
Mam dochody zagraniczne
PIT-36S
Dla podatników przedsiębiorstw w spadku
PIT-36LS
Przedsiębiorstwo w spadku - pozarolnicza działalność gosp
Istotne informacje od radcy prawnego – co warto wiedzieć?
Rozliczenie PIT 2025 w działalności gospodarczej - najważniejsze zasady
Prowadzenie pozarolniczej działalności gospodarczej wiąże się z obowiązkiem corocznego rozliczenia podatku dochodowego od osób fizycznych. W przypadku przedsiębiorców zasady te różnią się od standardowych rozliczeń pracowniczych, zarówno pod względem stosowanych formularzy, jak i dostępnych form opodatkowania czy możliwości zaliczania wydatków do kosztów podatkowych. Dlatego istotne jest, aby przedsiębiorca znał aktualne reguły rozliczenia PIT, obowiązujące stawki podatkowe oraz przysługujące ulgi. W niniejszym artykule przedstawiamy kluczowe informacje dotyczące rozliczenia PIT dla osób prowadzących działalność gospodarczą za 2025 rok.
Jakie formularze PIT składa przedsiębiorca za 2025 rok?
Rodzaj deklaracji PIT, którą należy złożyć, zależy bezpośrednio od wybranej formy opodatkowania działalności gospodarczej.
PIT-36 - działalność opodatkowana według skali podatkowej
Przedsiębiorcy rozliczający się na zasadach ogólnych (skala podatkowa) składają formularz PIT-36. W deklaracji tej wykazuje się zarówno przychody i koszty związane z działalnością gospodarczą, jak i inne osiągane dochody, np. z umowy o pracę czy umów cywilnoprawnych. Podatek obliczany jest od dochodu, czyli przychodu pomniejszonego o koszty uzyskania przychodu, a następnie o przysługujące ulgi i odliczenia.
PIT-36L - podatek liniowy
Formularz PIT-36L przeznaczony jest dla przedsiębiorców, którzy wybrali opodatkowanie dochodów z działalności gospodarczej jednolitą stawką 19%, niezależnie od wysokości dochodu. Rozwiązanie to eliminuje progresję podatkową, jednak wiąże się z ograniczeniami - podatnik nie korzysta z kwoty wolnej od podatku ani z części ulg, w tym ulgi na dzieci.
PIT-28 - ryczałt od przychodów ewidencjonowanych
Przedsiębiorcy rozliczający się w formie ryczałtu od przychodów ewidencjonowanych składają formularz PIT-28. W tym modelu opodatkowaniu podlega sam przychód, bez możliwości pomniejszania go o koszty uzyskania. Stawka podatku zależy od rodzaju prowadzonej działalności i jest określona w ustawie.
Jakie koszty można odliczyć w PIT 2025 przy działalności gospodarczej?
Prowadzenie firmy daje możliwość zaliczania do kosztów podatkowych wielu wydatków ponoszonych w celu osiągnięcia przychodu lub zabezpieczenia źródła przychodów. W rozliczeniu PIT za 2025 rok do kosztów uzyskania przychodu mogą zostać zaliczone m.in.:
- wynagrodzenia pracowników wraz ze składkami ZUS finansowanymi przez pracodawcę,
- zakup towarów handlowych i materiałów wykorzystywanych w działalności,
- czynsz za wynajem lokalu biurowego lub użytkowego,
- amortyzacja środków trwałych, takich jak samochody, maszyny czy sprzęt komputerowy,
- koszty funkcjonowania biura, w tym opłaty za energię, internet, telefon i wodę,
- wydatki na reklamę i marketing, w tym promocję w internecie oraz tworzenie i utrzymanie strony www,
- zakup sprzętu komputerowego i oprogramowania wykorzystywanego w firmie,
- usługi księgowe, prawne i doradcze, niezbędne do prawidłowego prowadzenia działalności.
Termin złożenia PIT za 2025 rok
Przedsiębiorcy zobowiązani do rozliczenia PIT za 2025 rok muszą złożyć odpowiednią deklarację do 30 kwietnia 2026 roku. Termin ten dotyczy zarówno rozliczeń według skali podatkowej, podatku liniowego, jak i ryczałtu. W tym samym czasie należy również dopłacić ewentualny podatek wynikający z zeznania.
PIT/O - ulgi i odliczenia w rozliczeniu działalności gospodarczej za 2025 rok
Przy rozliczeniu PIT za 2025 rok przedsiębiorcy mogą skorzystać z szeregu ulg podatkowych, wykazywanych w załączniku PIT/O, w tym m.in.:
- ulgi na dzieci,
- ulgi rehabilitacyjnej,
- preferencji IP Box,
- ulgi na Internet (przy spełnieniu ustawowych warunków),
- ulgi z tytułu wpłat na IKZE.
Zastosowanie ulg pozwala znacząco obniżyć wysokość podatku do zapłaty.
Kwota wolna od podatku w PIT 2025
W 2025 roku kwota wolna od podatku nadal wynosi 30 000 zł i ma zastosowanie do przedsiębiorców rozliczających się według skali podatkowej. Oznacza to, że dochód do tej wysokości nie podlega opodatkowaniu. Po jej przekroczeniu podatek naliczany jest według stawek 12% i 32%, natomiast podatnicy liniowi stosują jednolitą stawkę 19%.
Skutki błędów w rozliczeniu PIT
Nieprawidłowe rozliczenie PIT może skutkować powstaniem zaległości podatkowych, naliczeniem odsetek za zwłokę, a w niektórych przypadkach również odpowiedzialnością karno-skarbową. Z tego względu przedsiębiorcy powinni dochować szczególnej staranności przy sporządzaniu deklaracji oraz terminowym wywiązywaniu się z obowiązków wobec urzędu skarbowego.
Podsumowanie - PIT 2025 w działalności gospodarczej
Rozliczenie PIT za 2025 rok w działalności gospodarczej wymaga wyboru właściwej formy opodatkowania, prawidłowego wykazania przychodów, kosztów oraz zastosowania dostępnych ulg i odliczeń. Kluczowe znaczenie ma również dotrzymanie terminów składania deklaracji. Świadome wykorzystanie preferencji podatkowych pozwala obniżyć obciążenia fiskalne i zwiększyć bezpieczeństwo podatkowe przedsiębiorcy.
Twój podatek ma moc! Przekaż 1,5% na Akademię Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa, wpisując w PIT numer KRS 0000318482. Wspieraj z nami polską mikroprzedsiębiorczość.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz. U. z 2025 r. z późn. zm.)
Autor:
r.pr. Anna Mierzejewska - radca prawny przy Okręgowej Izbie Radców Prawnych w Warszawie. Prowadzi Kancelarię Radcy Prawnego, współpracując z zespołem składającym się z radców prawnych, adwokatów i aplikantów. Doświadczenie zawodowe zdobywała w renomowanych kancelariach prawnych, świadcząc pomoc prawną zarówno na rzecz przedsiębiorców, jak i osób fizycznych.
Specjalizuje się w obsłudze prawnej przedsiębiorców, fundacji i stowarzyszeń, a także klientów indywidualnych. Zajmuje się m.in. doradztwem w zakresie obowiązków podatkowych, ulg i rozliczeń rocznych, w tym rozliczeń PIT. Współpracuje również z doradcą podatkowym w celu zapewnienia klientom bezpiecznych i zgodnych z prawem rozwiązań.
Prowadzi zajęcia dydaktyczne z zakresu prawa na Uniwersytecie VIZJA w Warszawie, dzieląc wiedzą praktyczną ze studentami.
PIT-36 i PIT-36L: dla osób prowadzących działalność gospodarczą
Przedsiębiorcy rozliczający podatek dochodowy od osób fizycznych są zobowiązani do wyboru właściwego formularza PIT, dostosowanego do wybranej formy opodatkowania. Najczęściej stosowanymi deklaracjami są PIT-36 oraz PIT-36L. W niniejszym opracowaniu wyjaśniamy, czym różnią się te formularze, kiedy należy je stosować oraz w jakich przypadkach przedsiębiorca rozlicza się na zasadzie ryczałtu.
PIT-36 w działalności gospodarczej
Formularz PIT-36 przeznaczony jest dla osób prowadzących pozarolniczą działalność gospodarczą, które rozliczają się według skali podatkowej. Dotyczy to przedsiębiorców, którzy nie wybrali ani podatku liniowego, ani ryczałtu od przychodów ewidencjonowanych.
W deklaracji PIT-36 wykazuje się nie tylko dochody z działalności gospodarczej, lecz także inne przychody opodatkowane na zasadach ogólnych, takie jak np. najem prywatny czy dochody z pracy. Formularz ten wymaga szczegółowego ujęcia kosztów uzyskania przychodu, zapłaconych składek na ubezpieczenia społeczne oraz przysługujących ulg podatkowych, co pozwala na kompleksowe rozliczenie rocznego zobowiązania podatkowego.
PIT-36L - podatek liniowy dla przedsiębiorców
PIT-36L jest deklaracją dedykowaną przedsiębiorcom, którzy wybrali liniowy podatek dochodowy w wysokości 19%. W tej formie opodatkowania wysokość podatku nie zależy od poziomu osiąganych dochodów, co eliminuje progresję podatkową.
Decydując się na PIT-36L, przedsiębiorca musi jednak liczyć się z ograniczeniami - nie przysługuje mu kwota wolna od podatku ani większość ulg podatkowych, w tym m.in. ulga na dzieci czy ulga na Internet. Formularz ten skupia się wyłącznie na rozliczeniu dochodów z działalności gospodarczej opodatkowanych jednolitą stawką 19%
Najważniejsze różnice pomiędzy PIT-36 a PIT-36L
|
Kryterium |
PIT-36 |
PIT-36L |
|
Forma opodatkowania |
Skala podatkowa (12% i 32%) |
Podatek liniowy 19% |
|
Ulgi podatkowe |
Dostępne (np. ulga na dzieci) |
Co do zasady brak |
|
Koszty uzyskania przychodu |
Szczegółowo rozliczane |
Rozliczane, lecz bez wpływu na stawkę |
|
Adresaci |
Przedsiębiorcy na zasadach ogólnych |
Przedsiębiorcy na podatku liniowym |
Jak prawidłowo wypełnić PIT-36 za 2025 rok?
Aby poprawnie sporządzić PIT-36, przedsiębiorca powinien zgromadzić komplet dokumentów potwierdzających uzyskane przychody oraz poniesione koszty. W formularzu należy wykazać wszystkie dochody z działalności gospodarczej oraz odpowiednio uzupełnić rubryki dotyczące kosztów uzyskania przychodu.
Istotnym elementem rozliczenia jest możliwość odliczenia składek na ubezpieczenia społeczne, co wpływa na obniżenie podstawy opodatkowania. Po uwzględnieniu kosztów i ulg podatek obliczany jest według skali - 12% do określonego progu dochodów oraz 32% od nadwyżki.
PIT-36L - kiedy warto wybrać podatek liniowy?
Podatek liniowy i formularz PIT-36L są najczęściej wybierane przez przedsiębiorców osiągających wysokie dochody, którzy nie korzystają z ulg podatkowych. Niezależnie od wysokości dochodu, podatek wynosi zawsze 19%, co zapewnia przewidywalność obciążeń fiskalnych.
Rozliczenie PIT-36L jest mniej rozbudowane niż PIT-36, jednak brak możliwości skorzystania z ulg rodzinnych czy wspólnego rozliczenia z małżonkiem może być istotną wadą tej formy opodatkowania.
Ryczałt od przychodów ewidencjonowanych - odrębny sposób rozliczenia
Ryczałt stanowi uproszczoną formę opodatkowania działalności gospodarczej, w której podatek obliczany jest od przychodu, bez pomniejszania go o koszty. Przedsiębiorcy korzystający z tej formy składają PIT-28, a nie PIT-36 ani PIT-36L.
Należy podkreślić, że ryczałt jest dostępny wyłącznie dla określonych rodzajów działalności oraz przy spełnieniu ustawowych limitów i warunków.
PIT 2025 - istotne informacje dla przedsiębiorców
Rozliczenie PIT za 2025 rok odbywa się według aktualnych zasad przewidzianych w ustawie o PIT, przy zachowaniu dotychczasowych form opodatkowania. Przedsiębiorcy powinni na bieżąco monitorować zmiany legislacyjne, w szczególności w zakresie rozliczania składek ZUS oraz zasad stosowania ulg podatkowych, które mogą wpływać na wysokość należnego podatku.
Podsumowanie
Dobór właściwego formularza PIT ma kluczowe znaczenie dla prawidłowego rozliczenia działalności gospodarczej. PIT-36 stosują przedsiębiorcy rozliczający się według skali podatkowej, PIT-36L - podatnicy wybierający podatek liniowy, natomiast PIT-28 przeznaczony jest dla osób opodatkowanych ryczałtem. Staranny wybór formy opodatkowania oraz poprawne wypełnienie deklaracji pozwalają uniknąć błędów i ewentualnych konsekwencji podatkowych.
Twój podatek ma moc! Przekaż 1,5% na Akademię Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa, wpisując w PIT numer KRS 0000318482. Wspieraj z nami polską mikroprzedsiębiorczość.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz. U. z 2025 r. z późn. zm.)
Autor:
r.pr. Anna Mierzejewska - radca prawny przy Okręgowej Izbie Radców Prawnych w Warszawie. Prowadzi Kancelarię Radcy Prawnego, współpracując z zespołem składającym się z radców prawnych, adwokatów i aplikantów. Doświadczenie zawodowe zdobywała w renomowanych kancelariach prawnych, świadcząc pomoc prawną zarówno na rzecz przedsiębiorców, jak i osób fizycznych.
Specjalizuje się w obsłudze prawnej przedsiębiorców, fundacji i stowarzyszeń, a także klientów indywidualnych. Zajmuje się m.in. doradztwem w zakresie obowiązków podatkowych, ulg i rozliczeń rocznych, w tym rozliczeń PIT. Współpracuje również z doradcą podatkowym w celu zapewnienia klientom bezpiecznych i zgodnych z prawem rozwiązań.
Prowadzi zajęcia dydaktyczne z zakresu prawa na Uniwersytecie VIZJA w Warszawie, dzieląc wiedzą praktyczną ze studentami.
PIT-4R: Co to jest i kiedy go złożyć?
PIT-4R to roczna deklaracja podatkowa składana przez pracodawców oraz inne podmioty pełniące funkcję płatników podatku dochodowego od osób fizycznych. Formularz ten służy do zbiorczego rozliczenia zaliczek na PIT pobranych w ciągu roku podatkowego od wypłacanych wynagrodzeń oraz innych świadczeń.
Deklaracja PIT-4R obejmuje informacje o łącznej wysokości pobranych i odprowadzonych zaliczek, a także ewentualnych korektach dokonanych w trakcie roku. Stanowi ona istotny element systemu rozliczeń podatkowych i pozwala organom podatkowym zweryfikować prawidłowość działań płatnika.
Warto podkreślić, że PIT-4R dotyczy wyłącznie płatników podatku. Pracownicy i inne osoby otrzymujące świadczenia nie składają i nie otrzymują formularza PIT-4R, jednak dane w nim zawarte muszą być spójne z informacjami przekazywanymi w innych deklaracjach.
PIT-4R – obowiązek złożenia przez pracodawcę
Formularz PIT-4R składany jest przez płatników do końca stycznia roku następującego po roku podatkowym. Oznacza to, że PIT-4R za 2026 rok należy złożyć najpóźniej do 1 lutego 2027 roku (31 stycznia 2027 roku przypada w niedzielę).
Deklaracja zawiera zbiorcze dane dotyczące zaliczek na podatek dochodowy pobranych m.in. od:
- wynagrodzeń ze stosunku pracy,
- umów zlecenia i umów o dzieło,
- świadczeń z tytułu pełnienia funkcji,
- innych wypłat podlegających opodatkowaniu PIT.
Zgodnie z obowiązującymi przepisami, PIT-4R przekazywany jest wyłącznie do właściwego urzędu skarbowego, w formie elektronicznej. Płatnik nie ma obowiązku przekazywania tego formularza pracownikom.
Termin złożenia PIT-4R
Płatnik ma obowiązek złożyć PIT-4R jednorazowo za dany rok podatkowy, niezależnie od liczby wypłat dokonanych w tym okresie. Termin złożenia – do końca stycznia – ma charakter bezwzględny.
Niedochowanie terminu lub złożenie deklaracji zawierającej błędy może skutkować odpowiedzialnością karnoskarbową, w tym nałożeniem grzywny. Z tego względu pracodawcy powinni szczególną uwagę zwrócić na terminowość i poprawność danych wykazywanych w formularzu.
Znaczenie PIT-4R dla rozliczeń pracowników
Choć PIT-4R składany jest wyłącznie przez płatnika, ma on pośrednie znaczenie dla rozliczeń podatkowych pracowników. Informacje o pobranych zaliczkach wykazane w PIT-4R muszą być zgodne z danymi zawartymi w informacjach PIT-11, które pracodawca przekazuje pracownikom oraz urzędom skarbowym.
To właśnie na podstawie PIT-11 pracownik sporządza swoje roczne zeznanie podatkowe (najczęściej PIT-37). Ewentualne rozbieżności pomiędzy PIT-4R a PIT-11 mogą skutkować wezwaniami ze strony organów podatkowych lub koniecznością składania korekt.
PIT-4R za 2026 rok
Deklaracja PIT-4R za 2026 rok powinna zostać sporządzona i przesłana do urzędu skarbowego do 1 lutego 2027 roku. Obowiązek ten dotyczy wszystkich płatników, którzy w 2026 roku dokonywali wypłat podlegających opodatkowaniu PIT.
Pracodawcy powinni na bieżąco śledzić zmiany w przepisach podatkowych oraz aktualne wzory formularzy, aby mieć pewność, że deklaracja została przygotowana zgodnie z obowiązującymi regulacjami.
Znaczenie PIT-4R dla pracodawcy
Dla pracodawcy PIT-4R stanowi kluczowy dokument potwierdzający prawidłowe wykonywanie obowiązków płatnika podatku dochodowego. Jego poprawne i terminowe złożenie pozwala uniknąć sankcji finansowych oraz problemów w relacjach z organami podatkowymi.
Rzetelne sporządzenie PIT-4R świadczy również o zgodności rozliczeń płacowych z obowiązującymi przepisami i stanowi podstawę do ewentualnych kontroli skarbowych.
Podsumowanie
PIT-4R to roczna deklaracja składana przez pracodawców i innych płatników w celu rozliczenia zaliczek na podatek dochodowy od osób fizycznych pobranych w danym roku podatkowym. Choć formularz ten nie jest przekazywany pracownikom, ma istotne znaczenie dla całego systemu rozliczeń PIT. Terminowe i prawidłowe złożenie PIT-4R za 2026 rok do 1 lutego 2027 r. jest ustawowym obowiązkiem każdego płatnika i pozwala uniknąć konsekwencji finansowych.
Twój podatek ma moc! Przekaż 1,5% na Akademię Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa, wpisując w PIT numer KRS 0000318482. Wspieraj z nami polską mikroprzedsiębiorczość.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz. U. z 2025 r. z późn. zm.;)
Autor:
r.pr. Anna Mierzejewska - radca prawny przy Okręgowej Izbie Radców Prawnych w Warszawie. Prowadzi Kancelarię Radcy Prawnego, współpracując z zespołem składającym się z radców prawnych, adwokatów i aplikantów. Doświadczenie zawodowe zdobywała w renomowanych kancelariach prawnych, świadcząc pomoc prawną zarówno na rzecz przedsiębiorców, jak i osób fizycznych.
Specjalizuje się w obsłudze prawnej przedsiębiorców, fundacji i stowarzyszeń, a także klientów indywidualnych. Zajmuje się m.in. doradztwem w zakresie obowiązków podatkowych, ulg i rozliczeń rocznych, w tym rozliczeń PIT. Współpracuje również z doradcą podatkowym w celu zapewnienia klientom bezpiecznych i zgodnych z prawem rozwiązań.
Prowadzi zajęcia dydaktyczne z zakresu prawa na Uniwersytecie VIZJA w Warszawie, dzieląc wiedzą praktyczną ze studentami.
Artykuły i poradniki
Praktyczne artykuły, wyjaśnienia i poradniki, które pomogą Ci rozliczyć PIT.